Como as novas tecnologias de pagamento estão mudando o dia a dia
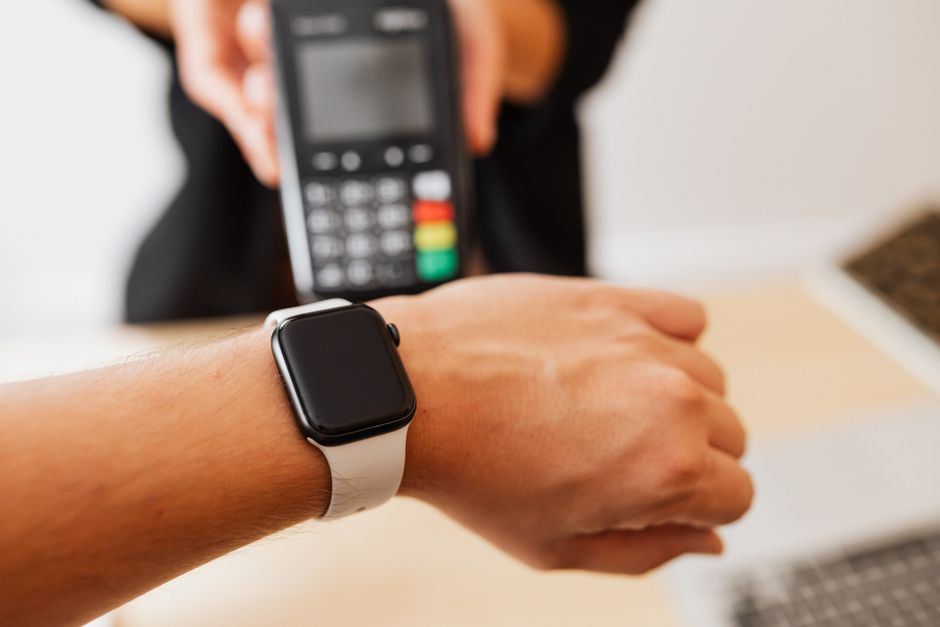
Pagamentos por aproximação com dispositivos como celulares, relógios inteligentes, anéis e pulseiras estão ganhando espaço no Brasil. Essas alternativas oferecem praticidade, mas também trazem desafios em termos de segurança e aceitação pelos estabelecimentos. Para entender melhor as diferenças entre esses métodos, é importante comparar como cada um funciona.
Celular: o centro das carteiras digitais
O celular permite armazenar múltiplos cartões em aplicativos como Apple Pay ou Google Wallet, desde que os bancos e dispositivos sejam compatíveis. O usuário pode autorizar transações com reconhecimento facial, impressão digital ou senha. Uma vantagem é a possibilidade de manter o cartão físico guardado e reduzir a exposição dos dados originais durante as compras. A tecnologia de tokenização substitui os números reais do cartão por identificadores digitais, aumentando a segurança.
Relógios inteligentes: praticidade em movimento
Relógios compatíveis permitem pagar diretamente pelo pulso, sem precisar retirar o celular. A funcionalidade depende do modelo e da carteira digital usada. Alguns exigem autenticação prévia, enquanto outros ativam a transação apenas ao serem colocados no pulso. Essa conveniência é útil durante exercícios ou em situações que dificultam o uso de cartões físicos. No entanto, perder o relógio sem bloqueio adequado pode representar risco.
Anéis e pulseiras: discretos, mas com limitações
Anéis e pulseiras de pagamento oferecem uma experiência mais discreta, permitindo transações sem precisar manusear celular ou cartão. Modelos como o Inter Ring, oferecido pelo banco Inter, são pioneiros no Brasil e usam tecnologia NFC para aproximação da maquininha. Apesar da praticidade, a ausência de tela em muitos dispositivos exige que o usuário confira o valor diretamente na maquininha.
Cartão físico: familiaridade e ampla aceitação
O cartão físico continua sendo uma alternativa segura e amplamente reconhecida. Pode ser usado por aproximação, inserção do chip ou com senha, dependendo do estabelecimento. Sua principal vantagem é a familiaridade, mas ele também pode ser perdido ou furtado se não houver proteção adequada.
Como isso afeta o seu bolso?
- Segurança e confiança: Usar dispositivos com tokenização (como o Inter Ring) reduz riscos de fraude, aumentando a confiança do consumidor em pagamentos digitais.
- Adoção de wearables no Brasil: A popularização de anéis e pulseiras como o Inter Ring pode acelerar a transição para pagamentos sem contato, impactando a demanda por terminais compatíveis nas lojas.
- Controle sobre limites e gastos: Instituições financeiras que oferecem wearables (como o Inter) permitem ajustar limites de transações diretamente pelo app, ajudando no planejamento orçamentário.
O que avaliar antes de escolher?
A segurança depende da tecnologia usada e das regras do banco. Para proteger seus dados, é importante ativar bloqueios por senha ou biometria, conferir o valor antes da compra e revisar os limites definidos pela instituição financeira.
Jota Finanças: Notícias, Análises e Educação Financeira.